Domain designrauchmelder.de kaufen?
Wir ziehen mit dem Projekt
designrauchmelder.de um.
Sind Sie am Kauf der Domain
designrauchmelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain designrauchmelder.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **


Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Was bedeutet Kasko Select bei der HUK?
Was bedeutet Kasko Select bei der HUK? Kasko Select ist eine spezielle Versicherungsoption der HUK-Coburg, die eine erweiterte Form der Kaskoversicherung darstellt. Sie bietet zusätzliche Leistungen und Deckungsumfänge im Vergleich zur Standard-Kaskoversicherung. Dazu gehören beispielsweise Schutz bei grober Fahrlässigkeit, Vandalismus oder Tierbissen. Kunden können somit von einem umfassenderen Versicherungsschutz profitieren, der über die üblichen Leistungen hinausgeht. Es lohnt sich, die genauen Konditionen und Leistungen der Kasko Select Versicherung bei der HUK-Coburg zu prüfen, um individuell passenden Schutz für das Fahrzeug zu erhalten. **
Top-Angebote
Produkte zum Begriff Kasko:
-
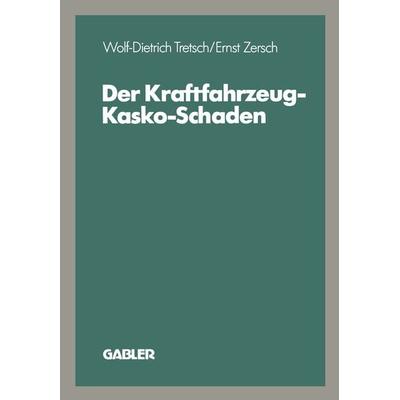
Der Kraftfahrzeug-Kasko-Schaden, Taschenbuch von Wolf-Dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6Der Kraftfahrzeug-kasko-schaden, Taschenbuch Von Wolf-dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6, Seitenanzahl: 21454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
Ähnliche Suchbegriffe für Kasko
-
SENSOPROTECT P - Schimmel Frühwarnsystem SensoProtect PremiumDamit sich Schimmelpilz gar nicht erst an den Wänden ansiedeln kann! rechtzeitige Hinweise auf die Gefahr von Schimmelpilzbildung Anzeige des aktuellen und durchschnittlichen AW-Wertes Verlauf des AW-Wertes während der vergangenen 24 Stunden Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit an der Wand Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit im Raum optischer Alarm bei kritischen Messwerten Bewertung des Raumklimas nach EN ISO 7730 Präventive Doppel-Sensor-Technologie liefert dem Nutzer präzise Daten, um einem Schimmelbefall frühzeitig vorzubeugen. Drei verschiedene Display-Anzeigen *AW-Wert: Maßgebend für die Beurteilung einer Schimmelgefahr Frühwarnsystem zur Schimmelpilz-Prävention Sie erhalten mit dem Premium-Modell aussagekräftige Informationen über die Qualität Ihres Raumklimas. Die rote LED-Anzeige warnt zusätzlich, wenn ein kritischer Wert erreicht wird. Das Display stellt die Daten in Klartext dar. SensoProtect ist mit dem Einlegen der Batterie funktionsbereit. Benötigt werden 3 x AAA Batterien, nicht im Lieferumfang, bitte gleich mitbestellen.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MOBEYE CM4040 - Universelles 4-Kanal-Alarmgerät, LTE-MDer Mobeye CM-Guard-40 ist ein flexibel einsetzbarer 4G LTE-M/2G-Alarmmelder zur Überwachung technischer Installationen in Innen- und Außenbereichen (Zubehör Außengehäuse IP66). Bei einer Alarmsituation wird das eingebaute Kommunikationsmodul eine Meldung an die voreingestellten Telefonnummern senden. Er hat vier potentialfreie Eingänge die einfach als NC (Normal geschlossen) oder NO (Normal geöffnet) konfiguriert werden können. Jeder potentialfreie Kontakt kann als Sensor eingesetzt werden. Der CM-Guard-40 arbeitet vollständig, bei normalem Gebrauch, mit Batterien 1 Jahr lang oder mit externem Netzteil und Batterien als Backup. Wird eine externe geregelte 12-24V DC Spannung oder ein Netzteil verwendet, dann wird das Modul auch Stromausfallmeldungen senden. Der Mobeye CM4040 verfügt über zahlreiche Einstellmöglichkeiten, z. B. eine Auswahl der Meldungen via Push-Nachricht/Anruf/SMS/E-Mail, automatische Ein- und Ausschaltzeiten, eigene Alarmtexte pro Eingang, Alarmverzögerungen und Testberichte. Zusätzlich ist der CM-Guard-40 für die Übertragung von Alarmsignalen über das SIA DC-09 Protokoll an private 24/7 Zentralen vorbereitet. Für den Außeneinsatz bietet der Hersteller den CM4040, als Sonderbestellung, in einem IP66 Gehäuse an. Das Gerät wird von Sicherheitsunternehmen als Alarmdetektor für ein Überwachungssystem, von Industrieunternehmen als Monitor für Maschinenfehler oder Pumpenschutz, von Systemintegratoren als Alarmmodul für Sensoren oder AED Schränke und von Organisationen, die wissen möchten, ob eine Tür, oder einen Kasten geöffnet wird, verwendet. Also überall dort, wo die Überwachung von Schließer- oder Öffnerkontakten notwendig ist. Die online aktivierbare Mobeye SIM-Karte bietet den Sim/Portal/App-Dienst mit voller Funktionalität und optimaler Sicherheit. Das Gerät arbeitet dann im sehr zuverlässigen 4G LTE-M-Netzwerk mit 2G als Fallback und wählt immer den stärksten Anbieter. Das Portal bietet Online-Einblicke, vereinfacht die Programmierung und führt automatische Kommunikationsprüfungen durch. Die Mobeye CM4040 SIM-Karte kostet jährlich 60,00 Euro (zzgl. MwSt.). Bei Verwendung einer eigenen SIM-Karte funktioniert das Gerät mit 2G; mit einer LTE-M SIM-Karte und den richtigen APN-Daten auch auf 4G. Der Betrieb erfolgt "standalone", ohne Nutzung des Mobeye Portals und der App. Alarmbenachrichtigungen werden per SMS an (max.) 5 Kontakte gesendet. Die Programmierung erfolgt über SMS-Befehle. 4G LTE-M/2G Kommunikationsmodul 4x NO/NC Eingänge (potentialfrei) Batteriebetrieben (2x CR123 mit inbegriffen) 1x 12-24V DC Eingang zum Anschluss externer Spannung (mit Stromausfallüberwachung) Maße: 94*94*28 mm, IP44 Gehäuse Batterielebensdauer: > 1 Jahr bei normalem Gebrauch (batteriebetrieben)> 3 Jahre bei normalem Gebrauch (extern betrieben) Zusätzliche Sicherheit und Benutzerfreundlichkeit über das Mobeye Internet Portal und die App Alarmbenachrichtigungen via Push-Nachricht, Anruf, SMS, E-Mail und/oder Kontrollraum Alarmmeldung als Gruppennachricht oder als sequentielle Nachricht mit Eskalationsplan und Bestätigung Alarm bei einem aktivierten Eingang (möglicherweise bei Alarmwiederherstellung) Alarm bei externem Stromausfall und Stromwiederherstellung Warnung vor schwacher interner Batterie Warnung bei fehlenden Testberichten "Keep-Alive" (ohne Portal: Testberichte per SMS) Lieferumfang: Mobeye CM4040 2x CR123 Batterien Mobeye SIM-Karte (optional zu verwenden) Zubehör (nicht mit einbegriffen) Mobeye Netzteil 10027 (500mA, 12V DC) Mobeye Außengehäuse IP66264,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
-
Was bedeutet Kasko Select bei der HUK?
Was bedeutet Kasko Select bei der HUK? Kasko Select ist eine spezielle Versicherungsoption der HUK-Coburg, die eine erweiterte Form der Kaskoversicherung darstellt. Sie bietet zusätzliche Leistungen und Deckungsumfänge im Vergleich zur Standard-Kaskoversicherung. Dazu gehören beispielsweise Schutz bei grober Fahrlässigkeit, Vandalismus oder Tierbissen. Kunden können somit von einem umfassenderen Versicherungsschutz profitieren, der über die üblichen Leistungen hinausgeht. Es lohnt sich, die genauen Konditionen und Leistungen der Kasko Select Versicherung bei der HUK-Coburg zu prüfen, um individuell passenden Schutz für das Fahrzeug zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.