Domain designrauchmelder.de kaufen?
Wir ziehen mit dem Projekt
designrauchmelder.de um.
Sind Sie am Kauf der Domain
designrauchmelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain designrauchmelder.de kaufen?
Wie können Versicherungsprämien beeinflusst werden? Welche Faktoren bestimmen die Höhe der Versicherungsprämien?
Die Versicherungsprämien können durch verschiedene Faktoren beeinflusst werden, darunter Alter, Geschlecht, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme. Je höher das Risiko für den Versicherer ist, desto höher fällt die Prämie aus. Zudem spielen auch individuelle Faktoren wie Vorerkrankungen, Rauchverhalten oder Sportaktivitäten eine Rolle bei der Festlegung der Versicherungsprämien. **
Wie werden Versicherungsprämien für verschiedene Risikogruppen kalkuliert? Welche Faktoren beeinflussen die Höhe der Versicherungsprämien?
Versicherungsprämien für verschiedene Risikogruppen werden anhand statistischer Daten und Risikobewertungen kalkuliert. Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf, Wohnort und Vorerkrankungen beeinflussen die Höhe der Versicherungsprämien. Je höher das Risiko für den Versicherer, desto höher fällt in der Regel die Prämie aus. **
Ähnliche Suchbegriffe für Versicherungsprämien
Top-Angebote
Produkte zum Begriff Versicherungsprämien:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
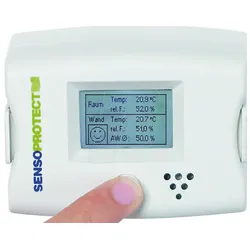
SENSOPROTECT P - Schimmel Frühwarnsystem SensoProtect PremiumDamit sich Schimmelpilz gar nicht erst an den Wänden ansiedeln kann! rechtzeitige Hinweise auf die Gefahr von Schimmelpilzbildung Anzeige des aktuellen und durchschnittlichen AW-Wertes Verlauf des AW-Wertes während der vergangenen 24 Stunden Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit an der Wand Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit im Raum optischer Alarm bei kritischen Messwerten Bewertung des Raumklimas nach EN ISO 7730 Präventive Doppel-Sensor-Technologie liefert dem Nutzer präzise Daten, um einem Schimmelbefall frühzeitig vorzubeugen. Drei verschiedene Display-Anzeigen *AW-Wert: Maßgebend für die Beurteilung einer Schimmelgefahr Frühwarnsystem zur Schimmelpilz-Prävention Sie erhalten mit dem Premium-Modell aussagekräftige Informationen über die Qualität Ihres Raumklimas. Die rote LED-Anzeige warnt zusätzlich, wenn ein kritischer Wert erreicht wird. Das Display stellt die Daten in Klartext dar. SensoProtect ist mit dem Einlegen der Batterie funktionsbereit. Benötigt werden 3 x AAA Batterien, nicht im Lieferumfang, bitte gleich mitbestellen.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren beeinflussen die Höhe der Versicherungsprämien? Kann man die Versicherungsprämien durch bestimmte Maßnahmen senken?
Die Höhe der Versicherungsprämien wird durch verschiedene Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme beeinflusst. Man kann die Versicherungsprämien senken, indem man gesund lebt, regelmäßig Sport treibt, nicht raucht und sich regelmäßig ärztlich untersuchen lässt. Zudem kann man durch den Abschluss von Zusatzversicherungen oder die Erhöhung der Selbstbeteiligung die Prämien reduzieren. **
-
Wie beeinflussen persönliche Risikofaktoren die Höhe der Versicherungsprämien? Welche Faktoren bestimmen die Kosten von Versicherungsprämien?
Persönliche Risikofaktoren wie Alter, Gesundheitszustand und Beruf können die Höhe der Versicherungsprämien beeinflussen, da sie das Risiko für den Versicherer erhöhen. Weitere Faktoren, die die Kosten von Versicherungsprämien bestimmen, sind die Deckungssumme, der Versicherungstyp und die individuelle Risikobewertung des Versicherungsnehmers. Ein höheres Risiko führt in der Regel zu höheren Prämien, während ein geringeres Risiko zu niedrigeren Prämien führt. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämien senken?
Versicherungsnehmer können ihre Prämien senken, indem sie ihre Deckung reduzieren, Selbstbeteiligungen erhöhen oder nach günstigeren Tarifen suchen. Zudem können sie sicherstellen, dass sie keine überflüssigen Zusatzleistungen in ihrem Vertrag haben und regelmäßig Angebote vergleichen, um den besten Preis zu erhalten. Ein weiterer Weg, um Prämien zu senken, ist die Verbesserung des eigenen Risikoprofils, z.B. durch den Einbau von Sicherheitseinrichtungen im Haus oder die Teilnahme an sicherheitsrelevanten Schulungen. **
-
Wie können Versicherungsprämien minimiert werden, um die monatlichen Kosten zu senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämien?
Versicherungsprämien können minimiert werden, indem man verschiedene Angebote vergleicht und sich für das günstigste entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung oder den Verzicht auf bestimmte Leistungen die Kosten senken. Die Höhe der Versicherungsprämien wird unter anderem durch das Alter, den Wohnort, den Beruf und den Gesundheitszustand des Versicherten beeinflusst. **
Warum gehören Versicherungsprämien zu den fixen Kosten?
Versicherungsprämien gehören zu den fixen Kosten, da sie in regelmäßigen Abständen anfallen und einen festen Betrag darstellen, unabhhängig von der tatsächlichen Nutzung oder Menge der versicherten Leistungen. Diese Kosten sind vorhersehbar und planbar, da sie in der Regel auf Verträgen basieren, die für einen bestimmten Zeitraum festgelegt sind. Selbst wenn sich andere Kosten im Unternehmen ändern, bleiben die Versicherungsprämien konstant. Daher werden sie als fixe Kosten betrachtet, die unabhängig von der aktuellen Geschäftstätigkeit des Unternehmens sind. **
Welche Faktoren beeinflussen die Höhe von Versicherungsprämien?
Die Höhe von Versicherungsprämien wird hauptsächlich durch das Risiko des Versicherungsnehmers bestimmt, wie Alter, Gesundheitszustand, Beruf und Wohnort. Weitere Faktoren sind die Art der Versicherung, die Deckungssumme und eventuelle Zusatzleistungen. Auch die Schadenshistorie des Versicherungsnehmers sowie externe Faktoren wie wirtschaftliche Entwicklungen können die Prämienhöhe beeinflussen. **
Top-Angebote
Produkte zum Begriff Versicherungsprämien:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsprämien beeinflusst werden? Welche Faktoren bestimmen die Höhe der Versicherungsprämien?
Die Versicherungsprämien können durch verschiedene Faktoren beeinflusst werden, darunter Alter, Geschlecht, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme. Je höher das Risiko für den Versicherer ist, desto höher fällt die Prämie aus. Zudem spielen auch individuelle Faktoren wie Vorerkrankungen, Rauchverhalten oder Sportaktivitäten eine Rolle bei der Festlegung der Versicherungsprämien. **
-
Wie werden Versicherungsprämien für verschiedene Risikogruppen kalkuliert? Welche Faktoren beeinflussen die Höhe der Versicherungsprämien?
Versicherungsprämien für verschiedene Risikogruppen werden anhand statistischer Daten und Risikobewertungen kalkuliert. Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf, Wohnort und Vorerkrankungen beeinflussen die Höhe der Versicherungsprämien. Je höher das Risiko für den Versicherer, desto höher fällt in der Regel die Prämie aus. **
-
Welche Faktoren beeinflussen die Höhe der Versicherungsprämien? Kann man die Versicherungsprämien durch bestimmte Maßnahmen senken?
Die Höhe der Versicherungsprämien wird durch verschiedene Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme beeinflusst. Man kann die Versicherungsprämien senken, indem man gesund lebt, regelmäßig Sport treibt, nicht raucht und sich regelmäßig ärztlich untersuchen lässt. Zudem kann man durch den Abschluss von Zusatzversicherungen oder die Erhöhung der Selbstbeteiligung die Prämien reduzieren. **
-
Wie beeinflussen persönliche Risikofaktoren die Höhe der Versicherungsprämien? Welche Faktoren bestimmen die Kosten von Versicherungsprämien?
Persönliche Risikofaktoren wie Alter, Gesundheitszustand und Beruf können die Höhe der Versicherungsprämien beeinflussen, da sie das Risiko für den Versicherer erhöhen. Weitere Faktoren, die die Kosten von Versicherungsprämien bestimmen, sind die Deckungssumme, der Versicherungstyp und die individuelle Risikobewertung des Versicherungsnehmers. Ein höheres Risiko führt in der Regel zu höheren Prämien, während ein geringeres Risiko zu niedrigeren Prämien führt. **
Ähnliche Suchbegriffe für Versicherungsprämien
-
SENSOPROTECT P - Schimmel Frühwarnsystem SensoProtect PremiumDamit sich Schimmelpilz gar nicht erst an den Wänden ansiedeln kann! rechtzeitige Hinweise auf die Gefahr von Schimmelpilzbildung Anzeige des aktuellen und durchschnittlichen AW-Wertes Verlauf des AW-Wertes während der vergangenen 24 Stunden Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit an der Wand Anzeige der aktuellen Temperatur und relativen Luftfeuchtigkeit im Raum optischer Alarm bei kritischen Messwerten Bewertung des Raumklimas nach EN ISO 7730 Präventive Doppel-Sensor-Technologie liefert dem Nutzer präzise Daten, um einem Schimmelbefall frühzeitig vorzubeugen. Drei verschiedene Display-Anzeigen *AW-Wert: Maßgebend für die Beurteilung einer Schimmelgefahr Frühwarnsystem zur Schimmelpilz-Prävention Sie erhalten mit dem Premium-Modell aussagekräftige Informationen über die Qualität Ihres Raumklimas. Die rote LED-Anzeige warnt zusätzlich, wenn ein kritischer Wert erreicht wird. Das Display stellt die Daten in Klartext dar. SensoProtect ist mit dem Einlegen der Batterie funktionsbereit. Benötigt werden 3 x AAA Batterien, nicht im Lieferumfang, bitte gleich mitbestellen.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MOBEYE CM4040 - Universelles 4-Kanal-Alarmgerät, LTE-MDer Mobeye CM-Guard-40 ist ein flexibel einsetzbarer 4G LTE-M/2G-Alarmmelder zur Überwachung technischer Installationen in Innen- und Außenbereichen (Zubehör Außengehäuse IP66). Bei einer Alarmsituation wird das eingebaute Kommunikationsmodul eine Meldung an die voreingestellten Telefonnummern senden. Er hat vier potentialfreie Eingänge die einfach als NC (Normal geschlossen) oder NO (Normal geöffnet) konfiguriert werden können. Jeder potentialfreie Kontakt kann als Sensor eingesetzt werden. Der CM-Guard-40 arbeitet vollständig, bei normalem Gebrauch, mit Batterien 1 Jahr lang oder mit externem Netzteil und Batterien als Backup. Wird eine externe geregelte 12-24V DC Spannung oder ein Netzteil verwendet, dann wird das Modul auch Stromausfallmeldungen senden. Der Mobeye CM4040 verfügt über zahlreiche Einstellmöglichkeiten, z. B. eine Auswahl der Meldungen via Push-Nachricht/Anruf/SMS/E-Mail, automatische Ein- und Ausschaltzeiten, eigene Alarmtexte pro Eingang, Alarmverzögerungen und Testberichte. Zusätzlich ist der CM-Guard-40 für die Übertragung von Alarmsignalen über das SIA DC-09 Protokoll an private 24/7 Zentralen vorbereitet. Für den Außeneinsatz bietet der Hersteller den CM4040, als Sonderbestellung, in einem IP66 Gehäuse an. Das Gerät wird von Sicherheitsunternehmen als Alarmdetektor für ein Überwachungssystem, von Industrieunternehmen als Monitor für Maschinenfehler oder Pumpenschutz, von Systemintegratoren als Alarmmodul für Sensoren oder AED Schränke und von Organisationen, die wissen möchten, ob eine Tür, oder einen Kasten geöffnet wird, verwendet. Also überall dort, wo die Überwachung von Schließer- oder Öffnerkontakten notwendig ist. Die online aktivierbare Mobeye SIM-Karte bietet den Sim/Portal/App-Dienst mit voller Funktionalität und optimaler Sicherheit. Das Gerät arbeitet dann im sehr zuverlässigen 4G LTE-M-Netzwerk mit 2G als Fallback und wählt immer den stärksten Anbieter. Das Portal bietet Online-Einblicke, vereinfacht die Programmierung und führt automatische Kommunikationsprüfungen durch. Die Mobeye CM4040 SIM-Karte kostet jährlich 60,00 Euro (zzgl. MwSt.). Bei Verwendung einer eigenen SIM-Karte funktioniert das Gerät mit 2G; mit einer LTE-M SIM-Karte und den richtigen APN-Daten auch auf 4G. Der Betrieb erfolgt "standalone", ohne Nutzung des Mobeye Portals und der App. Alarmbenachrichtigungen werden per SMS an (max.) 5 Kontakte gesendet. Die Programmierung erfolgt über SMS-Befehle. 4G LTE-M/2G Kommunikationsmodul 4x NO/NC Eingänge (potentialfrei) Batteriebetrieben (2x CR123 mit inbegriffen) 1x 12-24V DC Eingang zum Anschluss externer Spannung (mit Stromausfallüberwachung) Maße: 94*94*28 mm, IP44 Gehäuse Batterielebensdauer: > 1 Jahr bei normalem Gebrauch (batteriebetrieben)> 3 Jahre bei normalem Gebrauch (extern betrieben) Zusätzliche Sicherheit und Benutzerfreundlichkeit über das Mobeye Internet Portal und die App Alarmbenachrichtigungen via Push-Nachricht, Anruf, SMS, E-Mail und/oder Kontrollraum Alarmmeldung als Gruppennachricht oder als sequentielle Nachricht mit Eskalationsplan und Bestätigung Alarm bei einem aktivierten Eingang (möglicherweise bei Alarmwiederherstellung) Alarm bei externem Stromausfall und Stromwiederherstellung Warnung vor schwacher interner Batterie Warnung bei fehlenden Testberichten "Keep-Alive" (ohne Portal: Testberichte per SMS) Lieferumfang: Mobeye CM4040 2x CR123 Batterien Mobeye SIM-Karte (optional zu verwenden) Zubehör (nicht mit einbegriffen) Mobeye Netzteil 10027 (500mA, 12V DC) Mobeye Außengehäuse IP66264,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MOBEYE CM4000 - Universelles 2-Kanal-Alarmgerät, LTE-MDer Mobeye CM-Guard CM4000 ist ein universeller 4G LTE-M/2G-Alarmmelder zur Überwachung technischer Installationen. Bei einer Alarmsituation wird das eingebaute Kommunikationsmodul eine Meldung senden an die voreingestellte Telefonnummern. Es hat zwei digitale Eingänge die einfach als N.C. (Normal geschlossen) oder N.O. (Normal geöffnet) konfiguriert werden können. Jeder potentialfreie Kontakt kann als Sensor eingesetzt werden. Der CM-Guard arbeitet vollständig, bei normalem Gebrauch, mit Batterien 1 Jahr lang oder mit externem Netzteil und Batterien als Backup. Wird externer Spannung verwendet, dann wird das Modul auch Stromausfallmeldungen senden. Der Mobeye CM-Guard verfügt über zahlreiche Konfigurationsoptionen, z. B. eine Auswahl an Push-Nachricht/Anruf/SMS/E-Mail, automatische Ein- und Ausschaltzeiten, eigene Alarmtexte pro Eingang, Alarmverzögerungen und Testberichte. Zusätzlich ist der CM-Guard für die Übertragung von Alarmsignalen über SIA DC-09 an Alarmzentren vorbereitet. Das Gerät wird von Sicherheitsunternehmen als Alarmdetektor für ein Überwachungssystem, von Industrieunternehmen als Monitor für Maschinenfehler, von Systemintegratoren als Alarmmodul für Sensoren und von Organisationen, die wissen möchten, ob eine Tür, oder einen Kasten geöffnet war, als Pumpenschutz usw. verwendet. Für die Kommunikation ist die Mobeye (M2M) SIM-Karte im Lieferumfang des Produkts enthalten. Diese kostengünstige "Multi-Provider" SIM-Karte gewährleistet die Kommunikation über das 4G LTE-M-Netzwerk (mit 2G als Fallback). Diese SIM-Karte bietet auch die Nutzung des Mobeye Internet Portal und App für mehr Komfort und optimale Sicherheit. Das 4G LTE-M-Netzwerk ist sehr zuverlässig, hat eine starke Durchdringung und bietet zudem einen geringen Energieverbrauch. Die online zu aktivierende SIM-Karte für den Mobeye CM4000 kostet pro Monat 4,00 EUR. Dies ist ein fester Betrag, der auf Fair Use basiert. Optional kann eine eigene (Mikro-) SIM-Karte genutzt werden. Das Gerät funktioniert dann (nur) mit 2G und ohne Verwendung des Mobeye Portals. Die Alarmbenachrichtigungen werden per SMS und Telefonanruf an (max.) 5 Kontakte gesendet. Die Programmierung erfolgt über (einfache) SMS-Kommandos. 4G LTE-M/2G Kommunikationsmodul 2x NO/NC Eingänge (potentialfrei) Batteriebetrieben (2x CR123 mit inbegriffen) 1x 12-24V DC Eingang zum Anschluss externer Spannung (mit Stromausfallüberwachung) Maße: 94*94*28 mm, IP44 Gehäuse Batterielebensdauer: > 1 Jahr bei normalem Gebrauch (batteriebetrieben)> 3 Jahre bei normalem Gebrauch (extern betrieben) Zusätzliche Sicherheit und Benutzerfreundlichkeit über das Mobeye Internet Portal und die App Alarmbenachrichtigungen via Push-Nachricht, Anruf, SMS, E-Mail und/oder Kontrollraum Alarmmeldung als Gruppennachricht oder als sequentielle Nachricht mit Eskalationsplan und Bestätigung Alarm bei einem aktivierten Eingang (möglicherweise bei Alarmwiederherstellung) Alarm bei externem Stromausfall und Stromwiederherstellung Warnung vor schwacher interner Batterie Warnung bei fehlenden Testberichten "Keep-Alive" (ohne Portal: Testberichte per SMS) Entwickelt und hergestellt in den Niederlanden Lieferumfang Mobeye CM4000 2x CR123 Batterien Mobeye SIM-Karte (optional zu verwenden) Zubehör (nicht mit einbegriffen) Mobeye Netzteil 10027 (500mA, 12V DC)196,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Versicherungsprämien senken?
Versicherungsnehmer können ihre Prämien senken, indem sie ihre Deckung reduzieren, Selbstbeteiligungen erhöhen oder nach günstigeren Tarifen suchen. Zudem können sie sicherstellen, dass sie keine überflüssigen Zusatzleistungen in ihrem Vertrag haben und regelmäßig Angebote vergleichen, um den besten Preis zu erhalten. Ein weiterer Weg, um Prämien zu senken, ist die Verbesserung des eigenen Risikoprofils, z.B. durch den Einbau von Sicherheitseinrichtungen im Haus oder die Teilnahme an sicherheitsrelevanten Schulungen. **
-
Wie können Versicherungsprämien minimiert werden, um die monatlichen Kosten zu senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämien?
Versicherungsprämien können minimiert werden, indem man verschiedene Angebote vergleicht und sich für das günstigste entscheidet. Zudem kann man durch eine höhere Selbstbeteiligung oder den Verzicht auf bestimmte Leistungen die Kosten senken. Die Höhe der Versicherungsprämien wird unter anderem durch das Alter, den Wohnort, den Beruf und den Gesundheitszustand des Versicherten beeinflusst. **
-
Warum gehören Versicherungsprämien zu den fixen Kosten?
Versicherungsprämien gehören zu den fixen Kosten, da sie in regelmäßigen Abständen anfallen und einen festen Betrag darstellen, unabhhängig von der tatsächlichen Nutzung oder Menge der versicherten Leistungen. Diese Kosten sind vorhersehbar und planbar, da sie in der Regel auf Verträgen basieren, die für einen bestimmten Zeitraum festgelegt sind. Selbst wenn sich andere Kosten im Unternehmen ändern, bleiben die Versicherungsprämien konstant. Daher werden sie als fixe Kosten betrachtet, die unabhängig von der aktuellen Geschäftstätigkeit des Unternehmens sind. **
-
Welche Faktoren beeinflussen die Höhe von Versicherungsprämien?
Die Höhe von Versicherungsprämien wird hauptsächlich durch das Risiko des Versicherungsnehmers bestimmt, wie Alter, Gesundheitszustand, Beruf und Wohnort. Weitere Faktoren sind die Art der Versicherung, die Deckungssumme und eventuelle Zusatzleistungen. Auch die Schadenshistorie des Versicherungsnehmers sowie externe Faktoren wie wirtschaftliche Entwicklungen können die Prämienhöhe beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.